Ihr Experte für Steuerstrafrecht

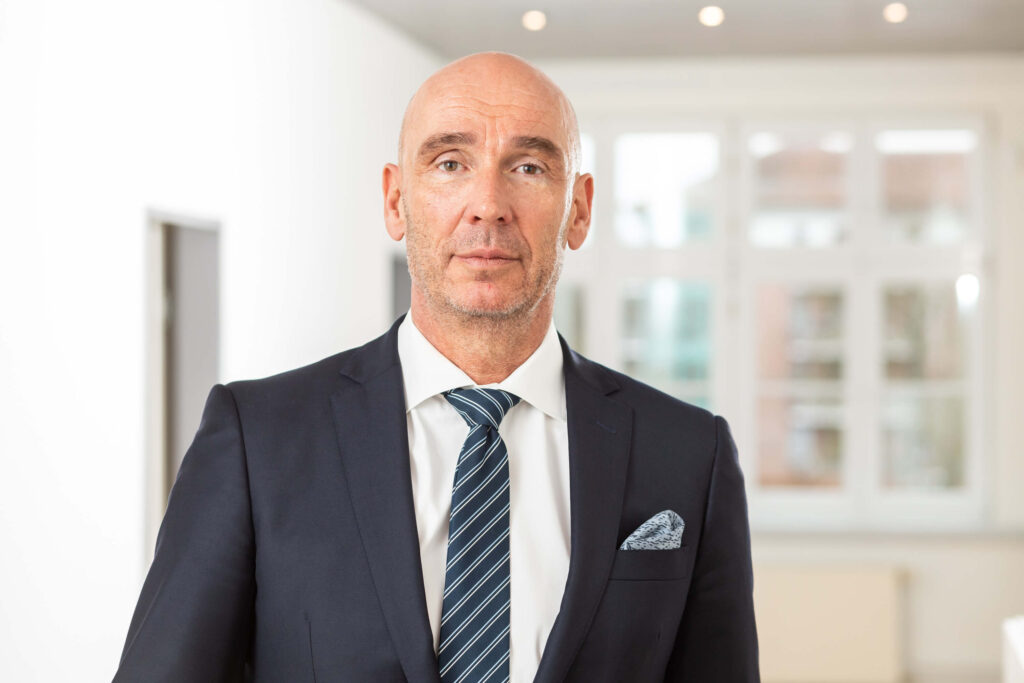
Christian Schumacher – Fachanwalt für Strafrecht und Steuerrecht

Rechtsanwalt Christian Schumacher  verfügt als Fachanwalt für Strafrecht und Steuerrecht nicht nur über die doppelte Kompetenz, sondern er ist als zertifizierter Berater für Steuerstrafrecht auch ein ausgewiesener und allseits anerkannter Experte für das Steuerstrafrecht.

Für den Erfolg setzt er neben seiner juristischen Qualifikation auch auf ein Netzwerk von professionellen Experten. Selbstverständlich wird der Kontakt zu Ihrem Steuerberater gesucht und auch auf seine Expertise zurückgegriffen. Die Verteidigung kann oftmals auch in Absprache mit Ihrem Steuerberater unter enger Begleitung erfolgen. Das oberste Ziel ist es, die Probleme geräuschlos zu lösen und das Verfahren zur Einstellung zu bringen und somit eine öffentliche Gerichtsverhandlung zu vermeiden. Falls erforderlich steht er aber auch engagiert und kompromisslos für Sie ein und verschafft Ihren Rechten vor Gericht Geltung.

Das Steuerstrafrecht im Allgemeinen

In Steuerstrafsachen kann man sowohl beim Gesetzgeber als auch bei der Rechtsprechung in den letzten Jahren eine massive Verschärfung beobachten.

Die Zeiten, in den die Verkürzung von Steuern im weitesten Sinne als Kavaliersdelikt galt, sind lange vorbei. Steuerhinterziehung gilt heute als im hohen Maße sozialschädliches und verwerfliches Verhalten, zu dessen Bekämpfung dem Staat – überspitzt formuliert – mittlerweile fast jedes Mittel recht ist wie der umstrittene Erwerb rechtswidrig erlangter Daten zeigt. Rechtsstaatliche Bedenken werden regelmäßig von fiskalischen und haushaltspolitischen Überlegungen überlagert.

Für die Strafverteidigung ist es gerade in diesen schwierigen Zeiten eine besondere Herausforderung, die Rechte des Beschuldigten zu wahren und den Ermittlungsbehörden gegenüber deutlich zu machen, dass der Zweck eben nicht die Mittel heiligt. Hierzu bedarf es nicht nur besonderer Kenntnis im materiellen Strafrecht und Strafverfahrensrecht, sondern auch im Steuerrecht. Nur dann ist man als Verteidiger in der Lage, den Ermittlern auf Augenhöhe zu begegnen und eine adäquate Verteidigung zu gewährleisten.

Im Steuerstrafrecht wird Rechtsanwalt Schumacher auch präventiv tätig, berät Sie bei der Erstattung einer strafbefreienden Selbstanzeige. Die Hürden für die angestrebte Strafbefreiung sind von der Rechtsprechung in den letzten Jahren indes immer weiter heraufgesetzt worden. Umso wichtiger ist ein behutsames und fachlich fundiertes Vorgehen. Die besondere Kompetenz von Rechtsanwalt Schumacher in diesem Bereich, wird nicht zuletzt dadurch ausgewiesen, dass er als Fachanwalt für Strafrecht und für Steuerrecht qualifiziert ist und er von der Fernuniversität Hagen als Steuerstrafrechtsverteidiger zertifiziert wurde. Hierbei musste Rechtsanwalt Schumacher nach zweijähriger intensiver Weiterbildung seine theoretischen und praktischen Kenntnisse im Steuerstrafrecht unter Beweis stellen. Zusätzlich hat die deutsche Anwaltsakademie ihm zum zertifizierten Berater für Steuerstrafrecht ernannt.

Das Steuerstrafrecht umfasst unter anderem:

Selbstanzeige

Die Selbstanzeige ist nach allgemeiner Meinung wie der Rücktritt vom Versuch nach § 24 StGB ein persönlicher Strafaufhebungsgrund. Eine wirksame Selbstanzeige lässt also die Strafbarkeit wegen aller noch verfolgbarer Steuerhinterziehungen entfallen. Die Besonderheit der Selbstanzeige besteht jedoch seit der Abschaffung der Teilselbstanzeige 2011 darin, dass die strafaufhebende Wirkung nicht auf einzelne Taten beschränkbar ist, sondern nur insgesamt für alle noch verfolgbaren Steuerhinterziehungen oder gar nicht eintreten kann.

Steuerhinterziehung

§ 370 Abs. 1 AO stellt den Grundtatbestand der Normen zur Steuerhinterziehung dar. Es handelt sich um eine Blankettvorschrift, das heißt § 370 AO stellt lediglich die Strafdrohung auf, die an einen Tatbestand anknüpft, der in einem Steuergesetz näher umschrieben wird. Die tatbestandsmäßige Handlung ergibt sich aus einem Verstoß gegen die Aufklärungs- und Mitwirkungspflichten des Steuerpflichtigen nach der AO und den einzelnen Steuergesetzen.

Steuerordnungswidrigkeiten

§ 378 AO ist der Paralleltatbestand zu § 370 AO, der sich von diesem durch den Verschuldensmaßstab der Leichtfertigkeit unterscheidet. Tathandlung und Taterfolg entsprechen dagegen dem § 370 AO. § 378 AO wird als Auffangtatbestand zu § 370 AO gesehen, wenn ein vorsätzliches Handeln nicht festgestellt werden kann.

Betriebsprüfung und Steuerstrafverfahren

Betriebsprüfungen sind nicht davon abhängig, dass gegen die Steuerpflichtigen der Verdacht einer Steuerstraftat oder –ordnungswidrigkeit besteht. Der Außenprüfer hat aber neben seiner primären Aufgabe, die tatsächlichen und rechtlichen Verhältnisse der Steuerpflichtigen zu prüfen, die für die Steuerpflicht und die Bemessung der Steuer maßgebend sind, auch die Pflicht, bei dem Verdacht einer Steuerstraftat die Strafverfolgung aufzunehmen und ein Verfahren einzuleiten.
Termin vereinbaren

Rufen Sie direkt an oder schreiben Sie uns. Wir geben Ihr Anliegen an die zuständige Kollegin oder den zuständigen Kollegen.

Für Ihren Termin

Bitte ausgefüllt mitbringen, wenn zutreffend.

Ihre Ansprechpartner

Wer Sie bei uns berät

Fragen & Anworten

Steuerstrafrecht - FAQ

Was ist Steuerhinterziehung im Sinne des § 370 AO?

Steuerhinterziehung begeht, wer dem Finanzamt unrichtige oder unvollständige Angaben macht oder pflichtwidrig in Unkenntnis lässt und dadurch Steuern verkürzt oder ungerechtfertigte Vorteile erlangt – jeweils vorsätzlich.

Strafrahmen: Geldstrafe oder Freiheitsstrafe bis zu fünf Jahren, in besonders schweren Fällen bis zu zehn Jahren.

Was ist leichtfertige Steuerverkürzung (§ 378 AO)?

Leichtfertige Steuerverkürzung ist die fahrlässige Form der Steuerhinterziehung – häufig in unzureichend organisierten Betrieben oder bei groben Fehlern in der Buchhaltung. Sanktion ist eine Geldbuße bis zu 50.000 Euro.

Auch hier ist eine Selbstanzeige möglich (§ 378 III AO).

Wie lange dauert die Verfolgungsverjährung?

Die strafrechtliche Verjährungsfrist beträgt grundsätzlich fünf Jahre, in besonders schweren Fällen 15 Jahre (§ 376 AO). Sie beginnt mit Beendigung der Tat.

Hemmungs- und Unterbrechungstatbestände verlängern die Verjährung erheblich.

Welche Konstellationen gelten als „besonders schwere Fälle“?

Besonders schwere Fälle sind insbesondere Verkürzungen in großem Ausmaß (Schwelle: 50.000 Euro pro Tat), bandenmäßige Begehung, Missbrauch öffentlicher Kassen oder gewerbsmäßige Steuerhinterziehung (§ 370 III AO).

Folge ist ein verschärfter Strafrahmen und längere Verjährung.

Wie funktioniert eine wirksame Selbstanzeige?

Die Selbstanzeige (§ 371 AO) führt zur Strafbefreiung, wenn der Steuerpflichtige vor Tatentdeckung die unrichtigen Angaben vollständig berichtigt, ergänzt oder nachholt – für alle nicht verjährten Taten der jeweiligen Steuerart und für die letzten zehn Jahre.

Die nachzuzahlenden Steuern und Zinsen sind binnen Frist zu entrichten.

Wann ist die Selbstanzeige gesperrt?

Sperrgründe sind insbesondere Bekanntgabe der Prüfungsanordnung, Erscheinen des Amtsträgers zur Prüfung, Einleitung des Steuerstrafverfahrens, Tatentdeckung, Hinterziehungsbeträge ab 25.000 Euro pro Tat ohne Zuschlag oder besonders schwere Fälle.

Eine sorgfältige Prüfung der Sperrgründe ist unverzichtbar – fehlerhafte Selbstanzeigen verlieren Wirkung.

Welche Kosten und Zinsen kommen auf mich zu?

Neben der Steuernachzahlung fallen Hinterziehungszinsen (6 % p. a.), ggf. Säumniszuschläge und – ab Hinterziehungsbeträgen über 25.000 Euro – Zuschläge zur Selbstanzeige (§ 398a AO; gestaffelt).

Wir berechnen die zu erwartenden Zahlungen vorab realistisch.

Was tun, wenn die Selbstanzeige zu komplex ist?

Bei umfangreichen Sachverhalten ist eine sorgfältige Sachaufklärung und gestufte Strategie erforderlich. „Salami-Selbstanzeigen“ (Teilanzeigen) sind unwirksam.

Wir koordinieren Steuerberatung und strafrechtliche Verteidigung.

Wie läuft ein Steuerstrafverfahren ab?

Das Verfahren wird in der Regel von der Steuerfahndung oder der Bußgeld- und Strafsachenstelle des Finanzamts geführt, dann von der Staatsanwaltschaft. Es endet mit Einstellung, Strafbefehl oder Anklage.

Steuerliches und strafrechtliches Verfahren laufen häufig parallel und sind aufeinander abzustimmen.

Was tun bei einer Hausdurchsuchung der Steuerfahndung?

Bleiben Sie ruhig, leisten Sie keinen Widerstand, lesen Sie den Beschluss, verlangen Sie ein Inventar der mitgenommenen Gegenstände, machen Sie keine Aussagen zur Sache und kontaktieren Sie sofort einen Anwalt.

Auch Mitarbeiter sollten zum Schweigen ermahnt werden – jede Aussage kann nachteilig sein.

Was ist eine tatsächliche Verständigung?

Bei tatsächlich unklaren Sachverhalten kann mit der Finanzverwaltung eine tatsächliche Verständigung über die Sachverhaltsgrundlagen vereinbart werden. Sie bindet beide Seiten und vermeidet langwierigen Streit.

Vor jeder tatsächlichen Verständigung sind die strafrechtlichen Folgen sorgfältig zu prüfen.

Welche Strafen sind in der Praxis typisch?

Bei niedrigen Hinterziehungsbeträgen sind Geldstrafen üblich; ab ca. 50.000 Euro Hinterziehung droht regelmäßig Freiheitsstrafe (häufig zur Bewährung), ab ca. einer Million Euro grundsätzlich nur noch Freiheitsstrafe ohne Bewährung (BGH-Rechtsprechung).

Schadenswiedergutmachung, Geständnis und Nachzahlung wirken strafmildernd.

Welche Folgen drohen Geschäftsführer und Steuerberater?

Geschäftsführer haften zivilrechtlich gegenüber dem Unternehmen und persönlich für Steuerschulden (§ 69 AO); strafrechtlich kommen Mittäterschaft, Beihilfe oder eigenständige Tatbestände in Betracht. Steuerberater können bei Mitwirkung selbst strafbar werden.

Wir vertreten Geschäftsleiter und Berater in beiden Dimensionen.

Wann ist Bestechung im Steuerverfahren ein Problem?

Vorteilszuwendungen oder Vermögensvorteile gegenüber Amtsträgern können den Tatbestand der Bestechung (§§ 333 ff. StGB) erfüllen – auch in subtilen Konstellationen (Bewirtung, Geschenke).

Tax Compliance umfasst daher auch Anti-Korruptions-Regelungen.

Was passiert, wenn ich im Ausland Vermögen habe?

Auslandskonten und -vermögen unterliegen erweiterten Anzeige- und Meldepflichten. Die internationale Datenausweitung (CRS, FATCA) macht Verschleierung de facto unmöglich.

Sind Vermögen nicht erklärt, ist eine Selbstanzeige häufig die einzige Lösung.

Welche Risiken bestehen bei Kryptowährungen?

Krypto-Gewinne sind grundsätzlich steuerpflichtig (Spekulationsgewinne nach § 23 EStG, ggf. Mining/Staking als gewerbliche Einkünfte). Die Finanzverwaltung verfügt über vermehrte Datenzugriffe und Auskunftsmöglichkeiten.

Nicht erklärte Krypto-Erträge sind ein häufiger Selbstanzeige-Anlass.

Hinweis: Diese Antworten geben einen allgemeinen Überblick und ersetzen keine individuelle Rechtsberatung. Für Ihren konkreten Fall vereinbaren Sie gerne ein Erstberatungsgespräch in unserer Kanzlei.

Kontakt

Jetzt Termin vereinbaren

Laufen in Ihrer Sache Fristen, rufen Sie bitte direkt an: (0451) 610 610.